Puno radiš, a novca nikad dovoljno? Kako to utječe na mentalno zdravlje i burnout?
Radiš, trudiš se, preuzimaš odgovornost. Možda čak radiš više nego ikad prije. A onda pogledaš stanje na računu i zapitaš se kamo je sav taj novac otišao.
Plaća je stigla, ali već znaš na što ćeš je potrošiti. Kredit ili stanarina, režije, hrana, prijevoz, računi koji ne mogu čekati. Ako vodiš vlastiti posao, tu su još najam prostora, doprinosi, knjigovodstvo, oprema i ostali poslovni troškovi.
I kad sve podmiriš, ostane ti vrlo malo. Ponekad ništa.
Možda si nedavno kupio nešto samo za sebe, nešto što ti je trebalo popraviti raspoloženje. Ali umjesto zadovoljstva, sada osjećaš krivnju jer znaš da si taj novac mogao potrošiti „pametnije”.
A onda se pojavi pitanje: „Kako je moguće da toliko radim, a i dalje si ne mogu priuštiti život kakav želim?”
Financijski stres nije samo pitanje novca. On se može odraziti na naše raspoloženje, spavanje, koncentraciju, odnose i način na koji doživljavamo sebe.
A kada se financijska nesigurnost spoji s velikim radnim opterećenjem i osjećajem da naš trud nije dovoljno cijenjen, može dodatno pridonijeti profesionalnom sagorijevanju, odnosno burnoutu.
Financijski stres: kada briga o novcu postane dio svakodnevice
Financijski stres ne mora značiti da nemamo dovoljno novca za osnovne životne potrebe. Ponekad je dovoljno da imamo osjećaj kako smo stalno na rubu.
Možda redovito podmiruješ sve račune, ali nemaš gotovo nikakvu ušteđevinu. Možda dobro zarađuješ, ali su ti mjesečne obveze toliko velike da te svaki neplanirani trošak izbaci iz ravnoteže.
Ili si samozaposlen i nikada ne znaš koliko ćeš zaraditi sljedeći mjesec.
U svim tim situacijama zajednička je jedna stvar: neizvjesnost.
Kada ne znamo hoćemo li moći podmiriti buduće obveze, teško je osjećati se sigurno.
Čak i kada je trenutačno sve u redu, u pozadini može postojati stalna zabrinutost zbog onoga što bi se moglo dogoditi.
Kako se financijski stres može očitovati?
Možda ćeš prepoznati neke od ovih situacija:
-
Često razmišljaš o računima, dugovima i budućim troškovima.
-
Teško se opuštaš jer uvijek postoji nešto što treba platiti.
-
Odgađaš pregledavanje bankovnog računa jer ne želiš vidjeti stanje.
-
Osjećaš krivnju kada potrošiš novac na nešto što nije nužno.
-
Imaš poteškoća sa spavanjem ili koncentracijom.
-
Razdražljiviji si nego inače.
-
Imaš osjećaj da nikada ne radiš dovoljno.
Posebno je iscrpljujuće kada financijske brige ne prestaju ni nakon završetka radnog dana.
Fizički si kod kuće, ali u mislima i dalje računaš koliko ti novca treba do kraja mjeseca.
Začarani krug financijskog stresa i mentalnog zdravlja
Jedna od najtežih stvari kod financijskog stresa jest to što može otežati upravo ono što bi nam pomoglo da poboljšamo svoju situaciju.
Primjerice, znaš da bi trebao pregledati troškove, napraviti financijski plan ili razgovarati s poslodavcem o povećanju plaće.
Ali već si toliko iscrpljen da ti se i sama pomisao na to čini previše.
Zato odgađaš.
Računi se gomilaju, neizvjesnost raste, a s njom i osjećaj da gubiš kontrolu.
Tako nastaje začarani krug: financijske teškoće povećavaju stres, a stres otežava upravljanje financijama.
To ne znači da je osoba neodgovorna ili da ne zna raspolagati novcem.
Kada smo dugotrajno opterećeni, čak i svakodnevni zadaci mogu zahtijevati mnogo više napora.
Zato rješavanje financijskog stresa nije uvijek samo pitanje boljeg planiranja troškova. Ponekad je potrebno pozabaviti se i psihološkim opterećenjem koje financijske brige stvaraju.
Kada financijski stres pridonosi burnoutu?
Burnout, odnosno sindrom profesionalnog sagorijevanja, povezan je s kroničnim stresom na radnom mjestu kojim se nije uspješno upravljalo.
Obilježavaju ga
- iscrpljenost,
- povećana mentalna udaljenost od posla ili negativan odnos prema njemu te
- smanjen osjećaj profesionalne učinkovitosti.
Financijski stres nije isto što i burnout, ali može dodatno otežati već zahtjevne radne okolnosti.
Zamisli da si već mjesecima iscrpljen. Znaš da bi trebao usporiti, uzeti godišnji odmor ili možda promijeniti posao.
Ali ne možeš.
Treba ti plaća. Imaš kredit, račune i obveze koje ne mogu čekati.
Ako si samozaposlen, situacija može biti još složenija. Svaki slobodan dan možda doživljavaš kao dan u kojem nisi zaradio ništa.
I tako dolaziš do prilično nezgodne situacije:
Trebaš odmor kako bi mogao nastaviti raditi, ali imaš osjećaj da si taj odmor ne možeš priuštiti.
Kada takvo stanje potraje, posao koji ti je nekada bio izvor zadovoljstva može postati izvor stalne napetosti i iscrpljenosti.
Zašto svoju vrijednost počinjemo mjeriti novcem?
Posao za većinu ljudi nije samo način zarađivanja.
On je povezan s našim identitetom, osjećajem kompetentnosti, samostalnosti i uspjeha.
Zato financijske teškoće često ne izazivaju samo zabrinutost, nego i sram.
Možda si se i sam uhvatio kako razmišljaš:
„Da sam sposobniji, zarađivao bih više.”
„Očito nešto radim pogrešno.”
„Svi drugi nekako uspijevaju, samo ja ne.”
Posebno je teško kada puno radiš, a financijski rezultat ne odgovara količini uloženog truda.
Tada stanje na računu lako postane mjerilo osobnog uspjeha.
Međutim, visina prihoda ovisi o mnogočemu:
- tržišnim uvjetima,
- troškovima života,
- mogućnostima zaposlenja,
- obiteljskim obvezama i
- drugim okolnostima.
Možeš biti stručna, odgovorna i vrijedna osoba, a istodobno prolaziti kroz financijski teško razdoblje.
Te dvije stvari nisu međusobno isključive.
Samozaposlenost: kada puno radiš, a novca na računu svejedno nema
Samozaposlenost mnogima zvuči privlačno.
Sam određuješ raspored, biraš s kim ćeš raditi i donosiš poslovne odluke.
Ali postoji i druga strana.
Kada radiš samostalno, često si istovremeno stručnjak, administrator, osoba zadužena za marketing, financije i organizaciju poslovanja.
Uz svoj osnovni posao moraš razmišljati o pronalaženju novih klijenata, naplati usluga, troškovima, računima i budućim prihodima.
A najteže je možda to što možeš imati mjesec u kojem si puno radio i ostvario dobar promet, ali ti na računu svejedno ostane vrlo malo novca.
Promet nije isto što i zarada
To je jedna od važnijih stvari koju treba razumjeti kada vodiš vlastiti posao.
Ako si u mjesec dana ostvario 4.000 eura prihoda, to ne znači da si zaradio 4.000 eura za sebe.
Od tog iznosa treba podmiriti najam prostora, režije, plaće, doprinose, knjigovodstvo, opremu i druge poslovne troškove.
Zato je važno pratiti i novčani tok (cash flow), odnosno koliko novca stvarno ulazi u poslovanje i izlazi iz njega.
Posao može imati dobre prihode, a svejedno imati problema s likvidnošću.
A kada o poslovanju ovisi i tvoja osobna financijska sigurnost, svaki takav mjesec može biti izvor velikog stresa.
Kako smanjiti financijski stres kada vodiš vlastiti posao?
Prva pomisao često je: „Moram raditi više.”
Ali prije nego što popuniš i posljednji slobodni termin u rasporedu, možda vrijedi pogledati što se zapravo događa s novcem koji već zarađuješ.
1. Napravi financijski pregled
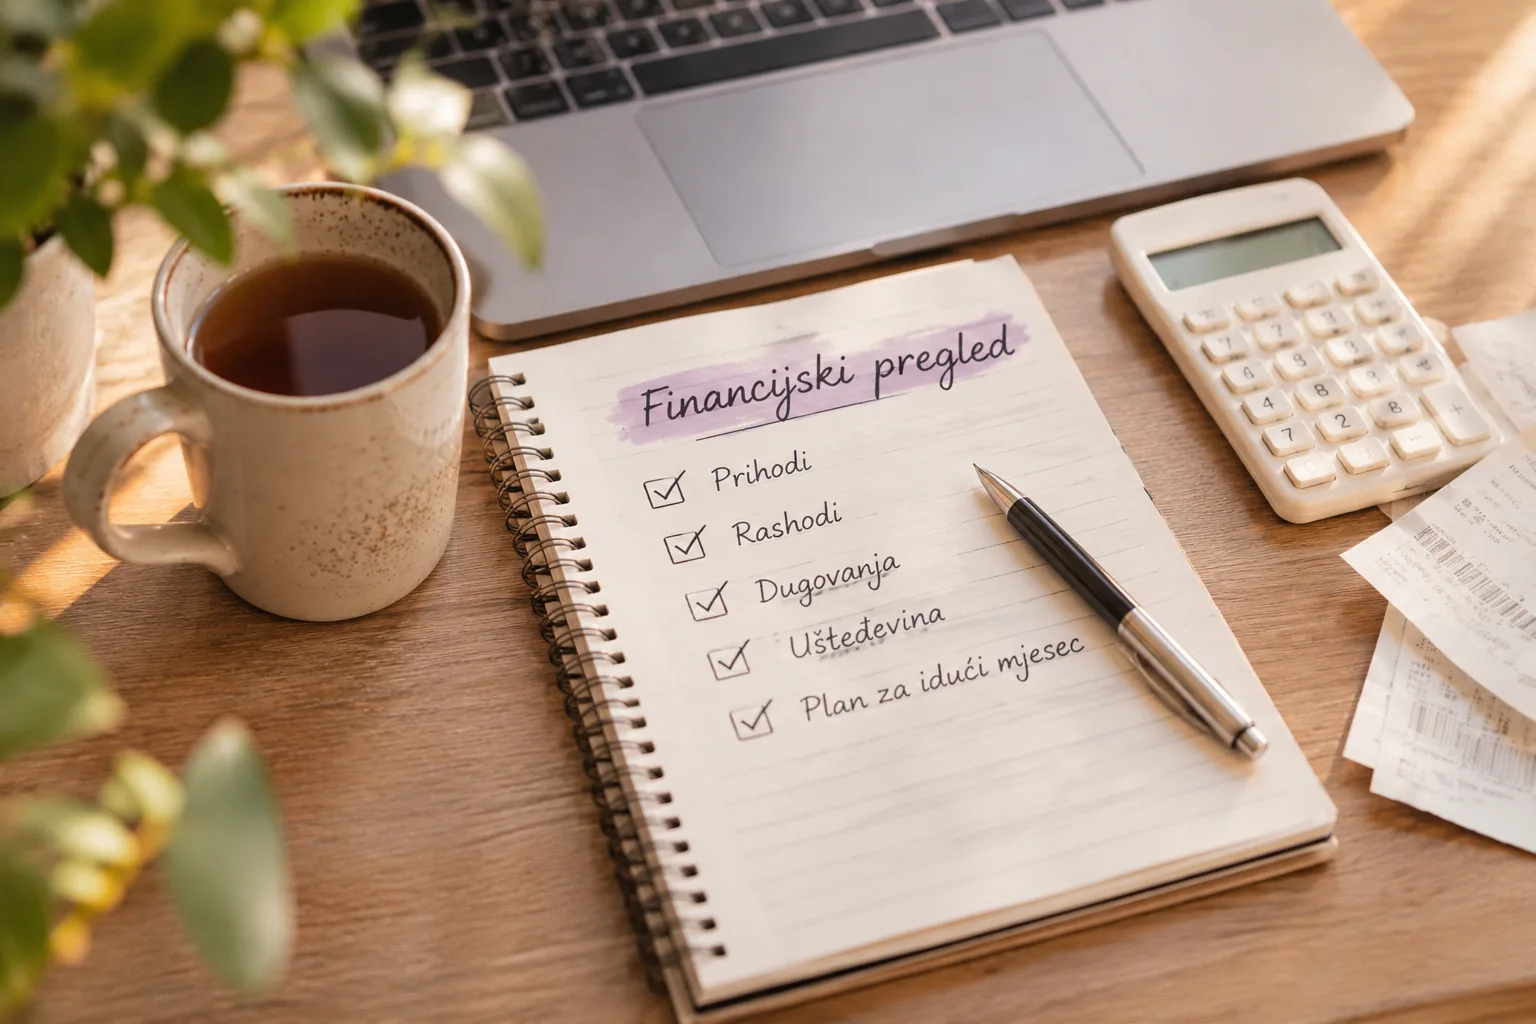
Odvoji jedan dan za pregled prihoda, troškova, dugovanja i budućih obveza.
Zvuči neugodno? Vjerojatno i jest, osobito ako već neko vrijeme izbjegavaš pogledati stvarno stanje.
Ali cilj nije tražiti vlastite pogreške, nego dobiti jasniju sliku.
Koliko ti novca mjesečno treba za osnovne životne troškove? Koliki su fiksni troškovi poslovanja? Koliko moraš zaraditi da bi mogao pokriti sve obveze?
Ponekad već samo razumijevanje vlastite financijske situacije može smanjiti dio neizvjesnosti.
2. Ne moraš sve raditi sam
Knjigovođa ili računovođa nije samo osoba koja obračunava plaće i predaje financijske izvještaje.
Dobar stručnjak može ti pomoći bolje razumjeti poslovne obveze, planirati troškove i donositi informiranije odluke.
Naravno, to je dodatni trošak. Ali može ti uštedjeti vrijeme i smanjiti dio administrativnog opterećenja.
A vrijeme koje više ne trošiš na poslove za koje nisi stručan možeš usmjeriti na svoj osnovni posao.
3. Zaštiti se od kašnjenja uplata i otkazivanja
Ako radiš s klijentima, vjerojatno znaš koliko nepredvidive uplate i otkazivanja mogu otežati poslovanje.
Zato je korisno unaprijed definirati uvjete plaćanja, rokove i pravila otkazivanja.
Uvjeti trebaju biti jasni, transparentni i usklađeni s propisima.
Postavljanje profesionalnih granica nije nepristojno. Ono pomaže da poslovanje bude predvidljivije i održivije.
4. Naplaćuješ li svoj rad dovoljno?
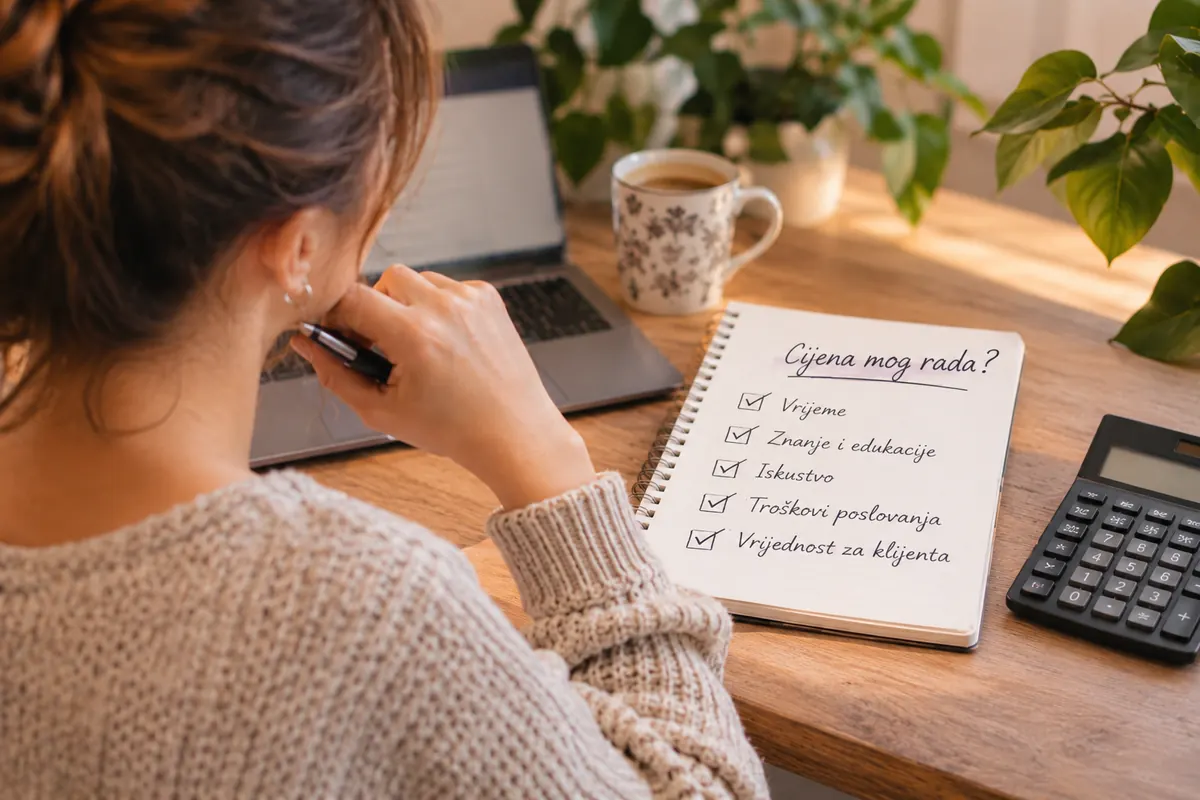
Kada određujemo cijenu usluge, često razmišljamo samo o vremenu koje provodimo s klijentom.
Ali iza jednog sata stručnog rada mogu stajati:
- godine obrazovanja,
- dodatne edukacije,
- stručna literatura,
- supervizija,
- priprema,
- administracija,
- ulaganje u opremu i
- ostalo.
Sve to ima svoju cijenu.
Ako cijena tvoje usluge dugoročno ne pokriva stvarne troškove poslovanja, možda problem nije u tome što nemaš dovoljno klijenata.
Možda je potrebno preispitati način na koji određuješ cijene.
5. Više rada nije uvijek najbolje rješenje
Ako već radiš puno, dodavanje novih radnih sati možda će kratkoročno povećati prihode.
Ali što dugoročno?
Koliko još možeš raditi prije nego što se iscrpiš?
Ponekad je korisnije razmotriti promjenu cijena, smanjenje određenih troškova, drugačiju organizaciju poslovanja ili stabilniji dodatni izvor prihoda.
Cilj nije samo povećati zaradu, nego pronaći način rada koji možeš dugoročno održavati.
6. Istraži dostupne potpore i mogućnosti financiranja
Kada vodiš vlastiti posao, vrijedi povremeno provjeriti postoje li natječaji, potpore ili drugi oblici financiranja koji odgovaraju tvojoj djelatnosti.
Prijave mogu zahtijevati vrijeme i trud, a uspjeh nije zajamčen.
Ipak, nije potrebno unaprijed odustati samo zato što misliš da takve prilike nisu namijenjene tebi.
Isto vrijedi za traženje savjeta ili pomoći od drugih.
Samostalnost ne znači da baš sve moraš postići bez ičije podrške.
Osjećaš se potplaćeno? Zašto je teško tražiti veću plaću?
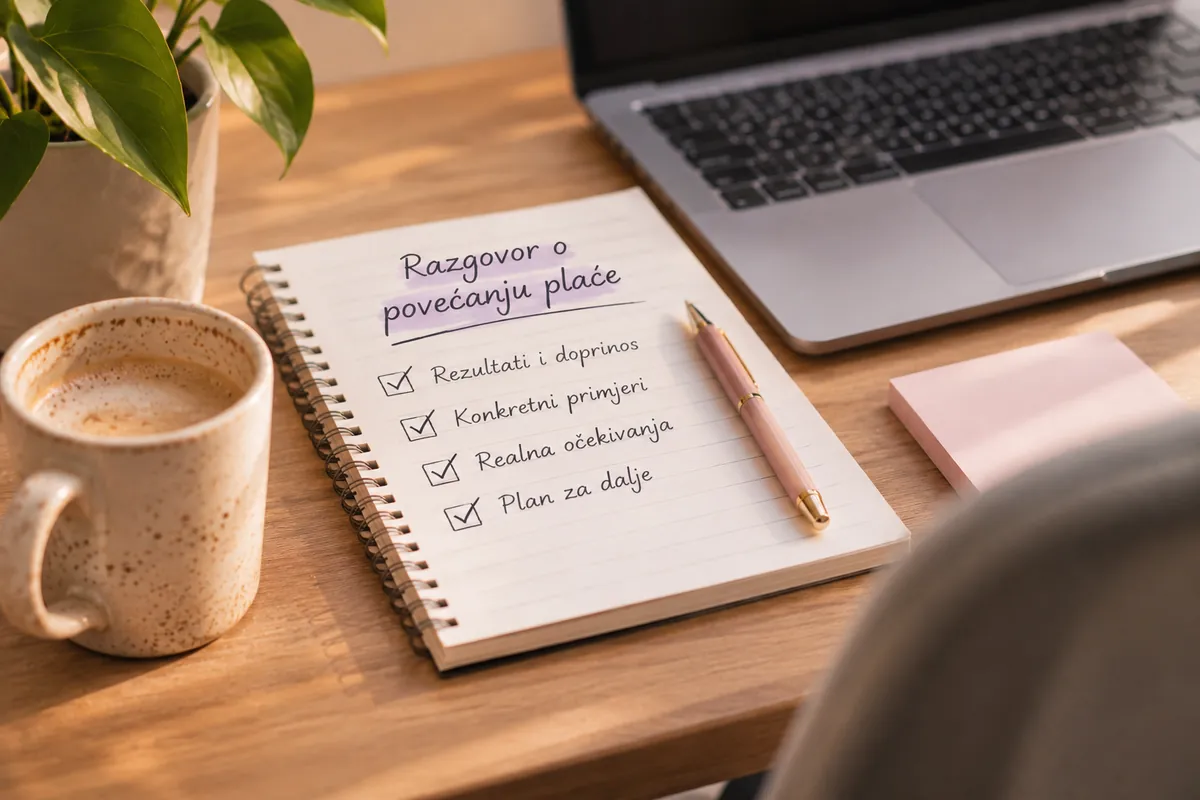
Financijski stres ne pogađa samo samozaposlene.
Možda godinama radiš kod istog poslodavca, preuzimaš sve više odgovornosti, rješavaš probleme i ulažeš trud, ali tvoja plaća ostaje ista.
Ipak, kada pomisliš na razgovor o povećanju plaće, javlja se nelagoda.
Što ako me odbiju?
Što ako ispadnem nezahvalan?
Što ako pomisle da previše tražim?
Razgovor o plaći često nije samo razgovor o novcu. U njemu se mogu otvoriti pitanja samopouzdanja, osobne vrijednosti i sposobnosti zauzimanja za sebe.
Ali željeti primjerenu naknadu za svoj rad ne znači biti nezahvalan.
Kako se pripremiti za razgovor o povećanju plaće?
Prije razgovora korisno je prikupiti što više konkretnih informacija.
- Provjeri koliko vrijedi tvoj rad na tržištu. Usporedi plaće za slična radna mjesta, odgovornosti i razinu iskustva. Ako ti je ugodno, razgovaraj s kolegama ili poznanicima koji rade slične poslove.
- Odaberi prikladan trenutak. Razgovori o radnom učinku ili godišnje procjene mogu biti dobra prilika. Ako takvi razgovori ne postoje, možeš zatražiti sastanak s nadređenom osobom.
- Pripremi konkretne argumente. Umjesto da samo kažeš kako puno radiš, navedi što si postigao. Jesi li preuzeo dodatne odgovornosti, riješio važan problem, unaprijedio neki proces ili pridonio uspjehu tima?
- Jasno reci što tražiš. Dobro je unaprijed razmisliti o konkretnom iznosu plaće koji smatraš primjerenim. Taj iznos neka se temelji na realnim informacijama, a ne samo na osjećaju.
- Ne moraš odmah prihvatiti ponudu. Ako ti poslodavac ponudi drugačiji iznos ili uvjete, možeš zatražiti vrijeme za razmišljanje.
A ako povećanje plaće trenutačno nije moguće, možda postoji prostor za razgovor o fleksibilnijem radnom vremenu, radu od kuće, dodatnim edukacijama ili drugim pogodnostima.
Što ako te odbiju?
Odbijanje može biti neugodno, osobito ako si se dugo pripremao za razgovor.
Ali ono ne mora značiti da tvoj rad nema vrijednost.
Možeš pitati što bi se trebalo promijeniti kako bi povećanje plaće bilo moguće u budućnosti.
Ako su očekivanja realna, mogu ti pomoći u planiranju profesionalnog razvoja.
A ako procijeniš da u postojećem radnom okruženju nema prostora za napredovanje, možda je vrijeme da razmotriš druge mogućnosti.
Profesionalni razvoj: kada imaš osjećaj da stojiš na mjestu
Nije uvijek problem samo u plaći.
Ponekad nas iscrpljuje osjećaj da godinama radimo isto, da se naš trud ne primjećuje ili da nemamo mogućnost napredovanja.
To može biti posebno frustrirajuće u velikim organizacijama i javnom sektoru, gdje su mogućnosti napredovanja često povezane s formalnim pravilima i procedurama.
Ipak, postoje koraci koje možeš poduzeti.
1. Razgovaraj o mogućnostima napredovanja
Nemoj pretpostaviti da nadređeni automatski znaju koje su tvoje profesionalne ambicije.
Raspitaj se o mogućnostima dodatnih edukacija, preuzimanja novih odgovornosti ili prijavljivanja na druga radna mjesta.
Traži povratne informacije o svom radu i saznaj koje su kompetencije potrebne za poziciju kojoj težiš.
2. Povezuj se s kolegama
Profesionalna poznanstva ne služe samo pronalaženju novog posla.
Razgovori s kolegama mogu biti prilika za razmjenu iskustava, informacija i savjeta.
Ponekad upravo kroz takve razgovore saznamo za mogućnost koju inače ne bismo ni razmatrali.
3. Pronađi mentora
Iskusniji kolega može ti pomoći sagledati profesionalne mogućnosti iz drugačije perspektive.
Mentorstvo ne mora biti formalno organizirano.
Ponekad je dovoljno imati osobu s kojom možeš razgovarati o profesionalnim dilemama i od koje možeš učiti.
4. Bilježi vlastita postignuća
Kada smo usredotočeni na svakodnevne obveze, lako zaboravimo koliko smo toga napravili.
Zato može biti korisno voditi kratke bilješke o završenim projektima, riješenim problemima, dodatnim odgovornostima i pozitivnim povratnim informacijama.
Takav pregled može pomoći pri razgovorima o napredovanju, ali i omogućiti realniji uvid u vlastiti profesionalni razvoj.
Kada odmor počne izazivati osjećaj krivnje
Jedna od posebno iscrpljujućih posljedica financijskog stresa jest osjećaj da stalno moraš biti produktivan.
Napokon imaš slobodan dan, ali umjesto da se odmaraš, razmišljaš koliko si mogao zaraditi.
Planiraš godišnji odmor, ali već unaprijed računaš koliko će te koštati.
Kupiš nešto što te veseli, a onda se pitaš jesi li taj novac trebao potrošiti na nešto korisnije.
Možda čak imaš osjećaj da odmor moraš najprije zaslužiti.
Problem je što se granica dovoljnog truda može stalno pomicati.
Uvijek postoji još nešto što treba napraviti, još jedan račun koji treba platiti ili još jedan cilj koji treba ostvariti.
Zato vrijedi razmisliti o vlastitom odnosu prema radu i odmoru.
Moraš li zaista završiti sve obveze prije nego što smiješ odmoriti?
Je li svaki trenutak u kojem ne radiš izgubljeno vrijeme?
I možeš li sebi dopustiti nešto ugodno, a da to ne mora imati nikakvu praktičnu korist?
Odmor nije nagrada za savršeno obavljen posao. On je potreba.
Što možeš učiniti kada te financijske brige psihološki iscrpljuju?
Važno je naglasiti da psihološke tehnike ne mogu riješiti stvarni nedostatak novca.
Ako prihodi nisu dovoljni za osnovne životne potrebe, potrebne su konkretne financijske i praktične promjene.
Ali način na koji razmišljamo o svojoj situaciji može dodatno povećavati ili smanjivati psihološko opterećenje.
1. Primijeti kada predviđaš najgori mogući ishod
Kada smo pod stresom, lako počnemo razmišljati katastrofično.
„Ako ovaj mjesec zaradim manje, sve će propasti.”
„Nikada se neću financijski oporaviti.”
„Ako odbijem ovaj posao, više nikada neću dobiti takvu priliku.”
Pokušaj razlikovati ono što znaš od onoga što pretpostavljaš.
Postoji li stvarna opasnost ili trenutačno zamišljaš najgori mogući scenarij?
FOKUS NA-> Što možeš sada konkretno poduzeti?
Cilj nije uvjeravati sebe da će sve sigurno biti dobro, nego sagledati situaciju što realističnije.
2. Usmjeri se na ono što možeš kontrolirati
Ne možeš uvijek utjecati na inflaciju, tržište rada, ponašanje klijenata ili odluke poslodavca.
Ali možda možeš:
- promijeniti način organizacije troškova,
- jasnije postaviti profesionalne granice,
- zatražiti savjet ili
- istražiti nove poslovne mogućnosti.
Ponekad je jedan konkretan korak korisniji od višesatnog razmišljanja o svemu što bi moglo poći po zlu.
3. Nemoj svoju vrijednost poistovjećivati sa zaradom
Financijska stabilnost važna je i razumljivo je da želiš bolje zarađivati.
Ali stanje na računu nije mjera tvoje vrijednosti kao osobe.
Ako se svaki financijski problem pretvori u dokaz da nisi dovoljno sposoban ili uspješan, financijski stres dobiva još jednu, emocionalnu dimenziju.
Možeš biti uspješan u svom poslu, a istodobno imati financijskih teškoća.
4. Dopusti sebi tražiti pomoć
Financijske teškoće često prati sram.
Zbog toga neki ljudi izbjegavaju razgovarati o svojim problemima, čak i s najbližima.
Ali traženje pomoći ne znači da si manje samostalan ili manje sposoban.
Ponekad nam je potreban financijski savjet, ponekad praktična pomoć, a ponekad samo razgovor s osobom koja će nas saslušati bez osuđivanja.
Ne moraš baš sve rješavati sam.
Kada potražiti psihološku pomoć?
Povremena zabrinutost zbog financija sasvim je razumljiva.
Ali ako primjećuješ da:
- gotovo stalno razmišljaš o novcu,
- teško spavaš,
- osjećaš se iscrpljeno,
- razdražljivo ili beznadno,
možda je vrijeme da se pozabaviš i psihološkim posljedicama stresa.
Posebno ako se financijske brige isprepliću s:
- pretjeranim radom,
- perfekcionizmom,
- teškoćama u postavljanju granica ili
- osjećajem da nikada ne radiš dovoljno.
Psihološko savjetovanje može pomoći u razumijevanju tih obrazaca, razvijanju učinkovitijih načina suočavanja sa stresom i pronalaženju održivijeg odnosa prema poslu.
Neurofeedback može biti vrijedna dodatna podrška u poboljšanju samoregulacije moždane aktivnosti, smanjenju unutarnje napetosti, emocionalne preplavljenosti i poteškoća sa spavanjem.
Kada smo kronično pod stresom, iscrpljeni i neispavani, ne pati samo naše raspoloženje, nego i sposobnost koncentracije, planiranja, donošenja odluka i rješavanja problema. A upravo su nam te sposobnosti potrebne kako bismo pronašli izlaz iz financijskih teškoća, prepoznali nove poslovne prilike ili donijeli promišljenije odluke o novcu.
Neurofeedback ne može riješiti financijske probleme umjesto nas, ali može pridonijeti boljoj psihofiziološkoj regulaciji i kvalitetnijem funkcioniranju, čime se stvaraju povoljniji preduvjeti za suočavanje sa svakodnevnim izazovima.
Ako primjećujete da poslovni i financijski stres značajno utječu na Vaše mentalno zdravlje, slobodno nas kontaktirajte, znamo da Vam možemo pomoći.

Pročitaj i ostale blogove

Utjecaj i posljedice pretjeranih zabrana na adolescente
Adolescencija je razdoblje života ispunjeno razvojem, otkrivanjem i usvajanjem novih iskustava. Mladi ljudi u tom periodu traže vlastiti identitet, uče donositi odluke i grade odnose s vršnjacima. Roditelji, nastavnici i društvo općenito igraju ključnu ulogu u usmjeravanju adolescenata. To je doba u kojem je jedna od važnijih stvari osjećaj pripadanja i prihvaćanja od vršnjaka. No, često se događa da namjera zaštite mladih preraste u pretjerane […]
Burnout upitnik-koliko si blizu iscrpljenosti?
Umor nakon napornog radnog dana nije ništa neobično. No što kada iscrpljenost postane svakodnevica, kada se sve teže koncentriraš, gubiš motivaciju ili primjećuješ da te i najmanje situacije na poslu emocionalno iscrpljuju?Sagorijevanje (burnout) ne odnosi se samo na osjećaj umora. Ono može utjecati na naše emocionalno i kognitivno funkcioniranje, kao i na odnos prema poslu.Zanima […]

Članak na SUPER1 – Telegram
Da sam znala da Seinfelda mogu gledati i u terapijske svrhe, za neurofeedback bih se odlučila puno ranije…već nakon četvrtog počinjem u svojoj svakodnevici primjećivati i promjene na bolje.

Bolesti dojke i chemo brain
Saznanje da smo bolesni, da imamo rak koji često oduzima život, je izuzetan stres i traumatsko iskustvo, koje sa sobom može donijeti niz emotivnih, a i kognitivnih teškoća (chemo brain), dok se kod nekih ljudi javlja i PTSP. Kemoterapija ubija stanice raka, ali može narušiti i normalno funkcioniranje mozga. I godinama nakon liječenja neki prijavljuju probleme kognitivnog funkcioniranja (sa pamćenjem, […]